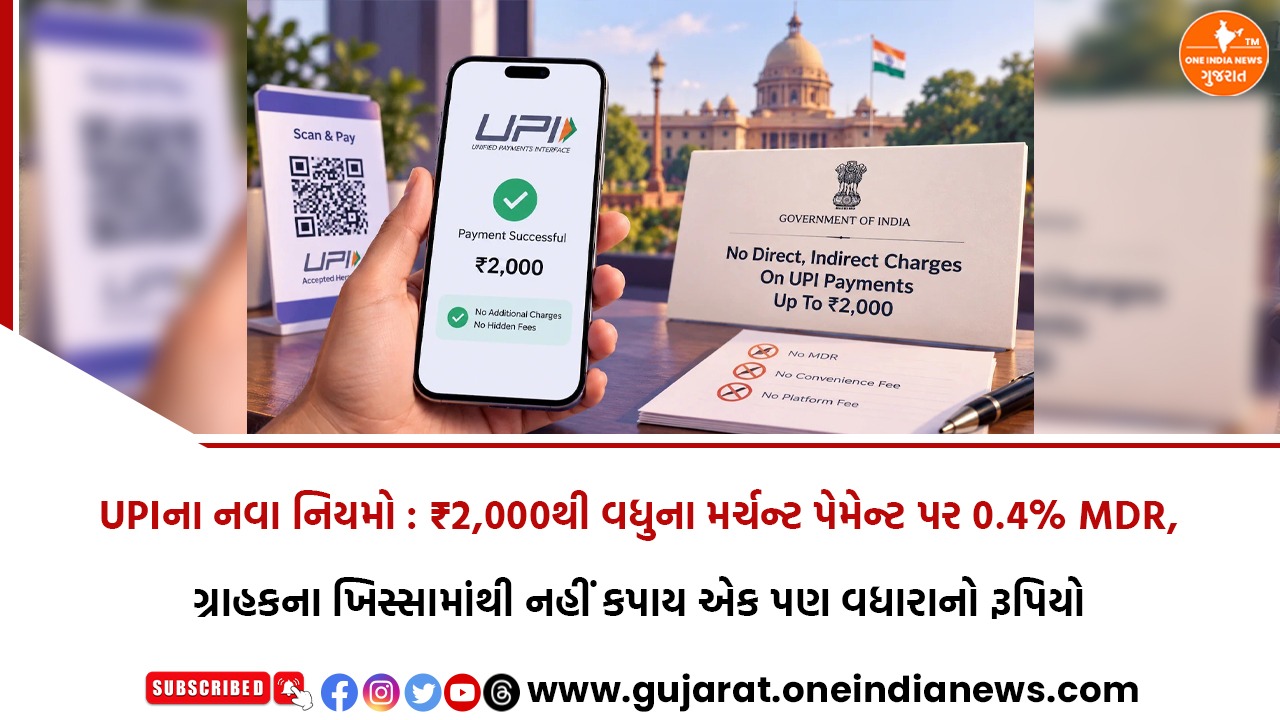
ચાની લારી હોય, કરિયાણાની દુકાન હોય, પેટ્રોલ પંપ હોય કે લાખો રૂપિયાની ખરીદી—QR કોડ સ્કેન કરીને ગણતરીની સેકન્ડોમાં પેમેન્ટ કરવું હવે ભારતીયોના રોજિંદા જીવનનો મહત્વપૂર્ણ ભાગ બની ગયું છે. આ ડિજિટલ ક્રાંતિના કેન્દ્રમાં Unified Payments Interface એટલે કે UPI છે. અત્યાર સુધી સામાન્ય ગ્રાહક માટે UPIનો ઉપયોગ નિઃશુલ્ક રહ્યો છે. એટલે કે એક વ્યક્તિ બીજી વ્યક્તિને ₹5,000 મોકલે તો તેના ખાતામાંથી ₹5,000 જ કપાય છે અને સામેના ખાતામાં પણ એટલી જ રકમ પહોંચે છે.
પરંતુ UPI ગ્રાહક માટે ફ્રી હોવાનો અર્થ એ નથી કે આ વિશાળ સિસ્ટમ ચલાવવાનો કોઈ ખર્ચ નથી. બેન્કો, NPCI, પેમેન્ટ સર્વિસ પ્રોવાઇડર્સ, UPI એપ્સ, સર્વર્સ, સાયબર સિક્યોરિટી, ફ્રોડ મોનિટરિંગ અને સતત કાર્યરત ટેક્નિકલ સિસ્ટમ્સ પાછળ મોટો ખર્ચ થાય છે. હવે આ ઇકોસિસ્ટમને લાંબા ગાળે આર્થિક રીતે ટકાઉ બનાવવા માટે UPIના Merchant Discount Rate એટલે કે MDR મોડેલમાં મહત્વપૂર્ણ ફેરફાર કરવામાં આવ્યો છે.
15 ઓક્ટોબરથી બદલાશે UPIનું MDR ફ્રેમવર્ક
15 સપ્ટેમ્બર, 2026ના રોજ જાહેર કરવામાં આવેલા નવા UPI MDR ફ્રેમવર્ક હેઠળ 15 ઓક્ટોબરથી ચોક્કસ પાત્ર મર્ચન્ટ ટ્રાન્ઝેક્શન પર MDR લાગુ થવાની જોગવાઈ કરવામાં આવી છે. જોકે આ ફેરફારનો સીધો બોજ સામાન્ય ગ્રાહક પર નાખવામાં આવ્યો નથી.
નવું ફ્રેમવર્ક અમલમાં આવે તે પહેલાં બેન્કો, પેમેન્ટ એગ્રીગેટર્સ, ફિનટેક કંપનીઓ અને એકાઉન્ટિંગ સિસ્ટમ્સને પોતાના સોફ્ટવેર અને પેમેન્ટ ઇન્ફ્રાસ્ટ્રક્ચરમાં જરૂરી ફેરફાર કરવા માટે એક મહિનાનો સમય આપવામાં આવ્યો છે.
નવા મોડેલનો મુખ્ય હેતુ UPI પેમેન્ટ ઇકોસિસ્ટમને લાંબા ગાળે વધુ ટકાઉ અને આત્મનિર્ભર બનાવવાનો છે.
MDR શું છે?
MDR એટલે Merchant Discount Rate. સરળ ભાષામાં સમજીએ તો જ્યારે ગ્રાહક કોઈ વેપારીને ડિજિટલ માધ્યમથી પેમેન્ટ કરે છે ત્યારે તે ટ્રાન્ઝેક્શન પ્રોસેસ કરવા માટે પેમેન્ટ ઇકોસિસ્ટમમાં ચોક્કસ ફી હોય છે.
મહત્વની બાબત એ છે કે MDR ગ્રાહક પર લાગતો સીધો ચાર્જ નથી. તે મર્ચન્ટ અને પેમેન્ટ ઇકોસિસ્ટમ વચ્ચેનો ખર્ચ છે. એટલે ગ્રાહક કોઈ દુકાનમાં ₹5,000નું UPI પેમેન્ટ કરે તો તેના ખાતામાંથી ₹5,000 જ કપાશે, ₹5,020 નહીં.
₹2,000 સુધીના પેમેન્ટ પર Zero-MDR
નવા ફ્રેમવર્ક હેઠળ ₹2,000 સુધીના પાત્ર UPI મર્ચન્ટ પેમેન્ટ પર Zero-MDRની વ્યવસ્થા યથાવત રહેશે. એટલે કે ગ્રાહક કોઈ વેપારીને બરાબર ₹2,000નું UPI પેમેન્ટ કરે તો તેના પર MDR નહીં લાગે.
જોકે પાત્ર મર્ચન્ટ ટ્રાન્ઝેક્શન ₹2,000ની મર્યાદાથી ઉપર જાય તો સામાન્ય કેટેગરીમાં 0.4 ટકા MDR લાગુ થઈ શકે છે.
ઉદાહરણ તરીકે ₹5,000ના પાત્ર મર્ચન્ટ પેમેન્ટ પર 0.4 ટકા પ્રમાણે ₹20 MDR બને. ગ્રાહકના ખાતામાંથી જોકે માત્ર ₹5,000 જ કપાશે. MDRનો સેટલમેન્ટ મર્ચન્ટ સાઇડ પર થશે.
Regarding Merchant Discount Rate (MDR) on Select UPI (P2M) Transactions
Please refer to the FAQs here: https://t.co/DTOZFVHAVB pic.twitter.com/4HMU0YZ2AC
— NPCI (@NPCI_NPCI) September 15, 2026
₹10,000ના પેમેન્ટ પર કેવી રીતે કપાશે ₹40?
નવા MDR મોડેલને સરળ ઉદાહરણથી સમજીએ. ગ્રાહક કોઈ શોરૂમમાં ₹10,000ની ખરીદી કરે અને UPI મારફતે પેમેન્ટ કરે તો ગ્રાહકના બેન્ક ખાતામાંથી સંપૂર્ણ ₹10,000 જ કપાશે.
જો આ ટ્રાન્ઝેક્શન 0.4 ટકા MDR માટે પાત્ર હોય તો બેકએન્ડ સેટલમેન્ટ દરમિયાન ₹40 MDR તરીકે ગણાશે. આ રીતે ગ્રાહકને અલગથી ચાર્જ ચૂકવવાનો રહેશે નહીં. આ વ્યવસ્થા પેમેન્ટ સિસ્ટમના બેકએન્ડમાં જ થશે. ગ્રાહકે ટ્રાન્ઝેક્શન પૂર્ણ કરવા માટે કોઈ વધારાની પ્રક્રિયા કરવાની જરૂર નહીં પડે.
રેલવે, પેટ્રોલ પંપ અને ઈન્સ્યોરન્સ માટે ફ્લેટ ₹5 MDR
₹2,000થી ઉપરના દરેક પાત્ર મર્ચન્ટ પેમેન્ટ પર 0.4 ટકા MDR લાગુ પડે એવું નથી. રેલવે, ટેલિકોમ, ઈન્સ્યોરન્સ પ્રીમિયમ, ફ્યુઅલ-પેટ્રોલ પંપ અને કૃષિ સંબંધિત ચોક્કસ આવશ્યક કેટેગરીઓ માટે અલગ દરની જોગવાઈ કરવામાં આવી છે.
આ પ્રકારની કેટેગરીમાં ₹2,000થી ઉપરના પાત્ર ટ્રાન્ઝેક્શન માટે ફ્લેટ ₹5 MDRની વ્યવસ્થા રાખવામાં આવી છે.
ઉદાહરણ તરીકે ₹10,000ની રેલવે ટિકિટના પેમેન્ટ પર સામાન્ય 0.4 ટકા દર પ્રમાણે ₹40 થાય, પરંતુ વિશેષ કેટેગરીમાં પાત્ર ટ્રાન્ઝેક્શન માટે MDR ₹5 સુધી મર્યાદિત રહેશે. આ રાહતનો હેતુ આવશ્યક સેવાઓ સાથે જોડાયેલા મર્ચન્ટ્સ પર વધારાનો બોજ ઘટાડવાનો છે.
કેપિટલ માર્કેટ અને મ્યુચ્યુઅલ ફંડ માટે અલગ MDR
સિક્યોરિટીઝ, સ્ટોક બ્રોકિંગ અને ચોક્કસ ડાયરેક્ટ ફાઇનાન્શિયલ ટ્રાન્ઝેક્શન માટે પણ અલગ MDR માળખું રાખવામાં આવ્યું છે. આ કેટેગરી માટે 0.02 ટકા જેટલા નીચા MDR અને મહત્તમ મર્યાદાની જોગવાઈ કરવામાં આવી હોવાનું જણાવાયું છે.
આવી અલગ કેટેગરી બનાવવાનો હેતુ ડિજિટલ રોકાણ અને નાણાકીય વ્યવહારો પર વધુ ફીનો બોજ ન પડે તે સુનિશ્ચિત કરવાનો છે.
P2P ટ્રાન્ઝેક્શન સંપૂર્ણ ફ્રી
સામાન્ય ગ્રાહક માટે સૌથી મહત્વપૂર્ણ બાબત Person-to-Person એટલે કે P2P પેમેન્ટ છે. એક વ્યક્તિ પોતાના મિત્ર, પરિવારના સભ્ય, સંબંધી અથવા અન્ય વ્યક્તિને UPI દ્વારા પૈસા મોકલે તેને P2P ટ્રાન્ઝેક્શન કહેવામાં આવે છે.
નવા MDR ફ્રેમવર્ક હેઠળ આવા P2P ટ્રાન્ઝેક્શન પર MDR લાગતો નથી. એટલે તમે બીજી વ્યક્તિને ₹5,000, ₹20,000, ₹50,000 કે ₹1 લાખ UPIથી મોકલો તો MDRના કારણે ગ્રાહક પાસેથી વધારાનો ચાર્જ વસૂલવાની વાત નથી.
બીજી તરફ કોઈ દુકાન, ઓનલાઈન શોપિંગ પ્લેટફોર્મ અથવા અન્ય વેપારીને કરવામાં આવતી ચૂકવણી P2M એટલે કે Person-to-Merchant ટ્રાન્ઝેક્શન ગણાય છે. નવું MDR માળખું મુખ્યત્વે પાત્ર P2M વ્યવહારો સાથે સંબંધિત છે.
₹30,000નું ઘરભાડું UPIથી ચૂકવો તો શું થશે?
ઘરભાડા અંગે પણ ગ્રાહકોમાં પ્રશ્ન ઊભો થઈ શકે છે. જો કોઈ વ્યક્તિ પોતાના મકાનમાલિકના વ્યક્તિગત બેન્ક એકાઉન્ટમાં સામાન્ય P2P UPI ટ્રાન્સફર કરે તો તેને મર્ચન્ટ પેમેન્ટ તરીકે જોવામાં આવતું નથી.
પરંતુ જો ભાડાની ચૂકવણી કોઈ કોમર્શિયલ રેન્ટલ એજન્સી અથવા મર્ચન્ટ પેમેન્ટ પ્લેટફોર્મ મારફતે કરવામાં આવે તો ટ્રાન્ઝેક્શનનું વર્ગીકરણ અલગ હોઈ શકે છે અને સંબંધિત પેમેન્ટ નિયમો લાગુ થઈ શકે છે.
નાના વેપારીઓ અને ફેરિયાઓને મોટી રાહત
ચાની લારી, સ્ટ્રીટ વેન્ડર અને નાના વેપારીઓ માટે પણ નવા માળખામાં રાહતની જોગવાઈ મહત્વપૂર્ણ છે. નાના વેપારીઓના રોજિંદા ઓછા મૂલ્યના UPI વ્યવહારોને Zero-MDR હેઠળ રાખવાનો હેતુ ડિજિટલ પેમેન્ટ સ્વીકારવાનું તેમના માટે સસ્તું અને સરળ રાખવાનો છે.
નાના વેપારીઓ માટે નક્કી કરવામાં આવેલા ટ્રાન્ઝેક્શન અને ટર્નઓવર માપદંડોને આધારે Zero-MDR લાભ ચાલુ રહી શકે છે. જો કોઈ વેપારી સતત નિર્ધારિત મર્યાદાથી વધુ UPI મર્ચન્ટ પેમેન્ટ મેળવતો હોય તો તેનું વર્ગીકરણ બદલાઈ શકે છે અને ત્યારબાદ લાગુ નિયમો અનુસાર MDR લાગુ થઈ શકે છે.
UPI Credit Line અને Pay Later માટે અલગ નિયમો
સામાન્ય UPI પેમેન્ટ અને UPI આધારિત ક્રેડિટ સેવાઓ વચ્ચે પણ તફાવત સમજવો જરૂરી છે. સામાન્ય UPI ટ્રાન્ઝેક્શનમાં ગ્રાહકના પોતાના બેન્ક ખાતામાંથી પૈસા કપાય છે.
પરંતુ Credit Line on UPI, Pay Later અથવા ક્રેડિટ આધારિત UPI સેવાઓમાં ગ્રાહક ખરીદી અત્યારે કરે છે અને ચુકવણી પછીથી કરે છે. આવી સેવાઓ ક્રેડિટ અથવા ધિરાણ સાથે જોડાયેલી હોવાથી તેમના ઇન્ટરચેન્જ અને પ્રોસેસિંગ ચાર્જ માટે અલગ નિયમો હોઈ શકે છે.
તેથી સામાન્ય બેન્ક એકાઉન્ટ આધારિત UPI પેમેન્ટ માટેનું MDR માળખું અને ક્રેડિટ આધારિત UPI પેમેન્ટને એક સમાન માનવું યોગ્ય નથી.
MDR કોઈ નવો ટેક્સ નથી
નવા નિયમોને લઈને સૌથી મોટી ગેરસમજ એ થઈ શકે છે કે ₹2,000થી વધુ UPI પેમેન્ટ પર સરકારે નવો ‘ટેક્સ’ લગાવ્યો છે. MDRને ટેક્સ તરીકે સમજવું યોગ્ય નથી.
MDR ડિજિટલ પેમેન્ટને પ્રોસેસ કરવા સાથે સંકળાયેલી મર્ચન્ટ-સાઇડ ફી છે. તેનો હેતુ પેમેન્ટ ઇકોસિસ્ટમના ખર્ચ માટે આવક ઊભી કરવાનો છે. ગ્રાહક દ્વારા કરવામાં આવતા સામાન્ય UPI ટ્રાન્ઝેક્શન પર સીધો સરકારી ટેક્સ તરીકે આ રકમ કપાતી નથી.
UPI સિસ્ટમ ચલાવવા પાછળ થાય છે હજારો કરોડનો ખર્ચ
UPI ગ્રાહક માટે સરળ દેખાય છે, પરંતુ એક ટ્રાન્ઝેક્શન પૂર્ણ થવા પાછળ અનેક સિસ્ટમ્સ એકસાથે કામ કરે છે. બેન્ક ઓથોરાઇઝેશન, રિયલ-ટાઇમ ટ્રાન્ઝેક્શન પ્રોસેસિંગ, સેટલમેન્ટ, સાયબર સિક્યોરિટી, ફ્રોડ ડિટેક્શન, ડેટા સ્ટોરેજ અને ગ્રાહક સહાય જેવી વ્યવસ્થાઓ સતત કાર્યરત રાખવી પડે છે.
પેમેન્ટ ઇન્ડસ્ટ્રીના વિવિધ અંદાજો પ્રમાણે UPI અને તેની સાથે જોડાયેલા ડિજિટલ ઇન્ફ્રાસ્ટ્રક્ચરને ચલાવવાનો કુલ વાર્ષિક ખર્ચ આશરે ₹20,000 કરોડના સ્તરે હોઈ શકે છે. જોકે આને સરકારનો સત્તાવાર વાર્ષિક ખર્ચનો આંકડો સમજવો યોગ્ય નથી; તે સમગ્ર પેમેન્ટ ઇકોસિસ્ટમના ખર્ચનો અંદાજ છે.
Zero-MDR મોડેલમાં સરકાર આપતી હતી ઇન્સેન્ટિવ
UPI અને RuPay જેવા ઓછા મૂલ્યના ડિજિટલ પેમેન્ટને પ્રોત્સાહન આપવા માટે સરકારે અગાઉથી ઇન્સેન્ટિવ સ્કીમનો ઉપયોગ કર્યો છે. તેનો હેતુ ખાસ કરીને નાના વેપારીઓને ત્યાં થતા ઓછા મૂલ્યના P2M ટ્રાન્ઝેક્શન માટે બેન્કો અને પેમેન્ટ ઇકોસિસ્ટમને સહાય કરવાનો રહ્યો છે.
આ વ્યવસ્થાને કારણે ગ્રાહક અને નાના વેપારી પર સીધી ટ્રાન્ઝેક્શન ફી નાખ્યા વિના ડિજિટલ પેમેન્ટને મોટા પાયે પ્રોત્સાહન મળી શક્યું.
પરંતુ UPIનો વ્યાપ અને ટ્રાન્ઝેક્શનની સંખ્યા અત્યંત ઝડપથી વધતાં લાંબા ગાળે માત્ર સરકારી ઇન્સેન્ટિવ પર આધારિત મોડલ કેટલું ટકાઉ રહેશે તે અંગે ચર્ચા વધતી ગઈ છે.
UPI ટ્રાન્ઝેક્શનના જંગી વધારા સાથે બદલાઈ જરૂરિયાત
ભારતમાં UPI હવે મુખ્ય ડિજિટલ પેમેન્ટ માધ્યમ બની ગયું છે. નાણાકીય વર્ષ 2025-26 દરમિયાન દેશમાં થયેલા કુલ ડિજિટલ ટ્રાન્ઝેક્શનમાં UPIનો મોટો હિસ્સો રહ્યો હતો. માસિક ધોરણે પણ અબજો UPI ટ્રાન્ઝેક્શન પ્રોસેસ થઈ રહ્યાં છે.
UPIનો વ્યાપ જેટલો વધે છે તેટલી સર્વર ક્ષમતા, બેન્કિંગ ઇન્ફ્રાસ્ટ્રક્ચર, સાયબર સિક્યોરિટી અને ફ્રોડ પ્રિવેન્શન પાછળના રોકાણની જરૂરિયાત પણ વધે છે. આ જ કારણે પેમેન્ટ ઇકોસિસ્ટમને લાંબા ગાળે આત્મનિર્ભર બનાવવાનું આર્થિક મોડલ મહત્વનું બની રહ્યું છે.
MDRના પૈસા ક્યાં જશે?
MDRમાંથી ઊભી થતી આવકને સીધો સરકારી ટેક્સ માનવો યોગ્ય નથી. પેમેન્ટ ઇકોસિસ્ટમમાં આવી ફી બેન્કો, પેમેન્ટ સર્વિસ પ્રોવાઇડર્સ અને અન્ય પાત્ર ભાગીદારો વચ્ચે લાગુ નિયમો પ્રમાણે વહેંચાઈ શકે છે.
આ પ્રકારની આવકથી સર્વર ક્ષમતા વધારવી, ટેક્નોલોજી અપગ્રેડ કરવી, સાયબર સિક્યોરિટી મજબૂત કરવી, ફ્રોડ ડિટેક્શન સિસ્ટમ સુધારવી અને ડિજિટલ પેમેન્ટ ઇન્ફ્રાસ્ટ્રક્ચરનું વિસ્તરણ કરવા જેવા ખર્ચને ટેકો મળી શકે છે.
સામાન્ય ગ્રાહક માટે સૌથી મહત્વની વાત શું?
નવા UPI MDR માળખાને સમજતી વખતે ‘UPI પર ચાર્જ લાગ્યો’ અને ‘ચોક્કસ મર્ચન્ટ ટ્રાન્ઝેક્શન પર MDR લાગ્યો’ વચ્ચેનો તફાવત સમજવો સૌથી જરૂરી છે.
P2P પેમેન્ટ અને પાત્ર નાના મર્ચન્ટ વ્યવહારો માટે Zero-MDRની વ્યવસ્થા જાળવી રાખવામાં આવી છે, જ્યારે નવા માળખાનો ભાર મુખ્યત્વે ચોક્કસ મોટા મર્ચન્ટ ટ્રાન્ઝેક્શન પર છે. MDR ગ્રાહક પાસેથી સીધો વસૂલાતો ટેક્સ નથી.
UPIએ છેલ્લા દાયકામાં ભારતના પેમેન્ટ ક્ષેત્રમાં ઐતિહાસિક પરિવર્તન લાવ્યું છે. હવે આગામી પડકાર આ વિશાળ ડિજિટલ નેટવર્કને ગ્રાહકો માટે સરળ અને સસ્તું રાખવાની સાથે બેન્કો અને પેમેન્ટ ઇકોસિસ્ટમ માટે લાંબા ગાળે આર્થિક રીતે ટકાઉ બનાવવાનો છે.
અમારી યુટ્યુબ ચેનલને લાઈક, શેર અને સબસ્ક્રાઈબ કરશો
हमारी यूट्यूब चैनल को लाइक, शेयर और सब्सक्राइब करे
Like, Share and Subscribe our YouTube channel