ભારતમાં ચાની લારી હોય, શાકભાજીની દુકાન હોય, રિક્ષા હોય કે મોટું શોપિંગ મોલ—આજે ચુકવણી માટે એક નાનકડો QR કોડ પૂરતો છે. ગ્રાહક મોબાઇલ કાઢે છે, QR કોડ સ્કેન કરે છે અને થોડી જ ક્ષણોમાં વેપારીના ખાતામાં પૈસા પહોંચી જાય છે. ₹20ની ચાથી લઈને હજારો રૂપિયાની ખરીદી સુધી Unified Payments Interface એટલે કે UPI આજે ભારતીયોના રોજિંદા જીવનનો અભિન્ન ભાગ બની ગયું છે.
દસ વર્ષ પહેલાં આ દૃશ્ય સામાન્ય નહોતું. રોકડ વ્યવહારોમાં છૂટા પૈસાની સમસ્યા, ₹500ની નોટ સામે બાકી રકમ પરત કરવાની ગણતરી અને કાર્ડ પેમેન્ટ માટે POS મશીન જેવી જરૂરિયાતો સામાન્ય હતી. પરંતુ છેલ્લા એક દાયકામાં UPIએ ભારતની ચુકવણી કરવાની રીતમાં જ મોટો ફેરફાર લાવી દીધો છે.
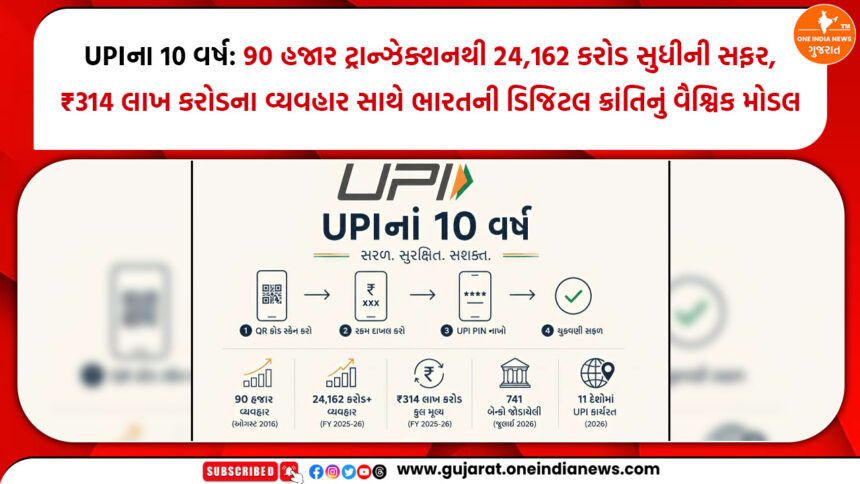
25 ઑગસ્ટ 2016ના રોજ નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઑફ ઇન્ડિયા (NPCI) દ્વારા ભારતીય રિઝર્વ બેન્કની દેખરેખ હેઠળ શરૂ થયેલી UPI વ્યવસ્થાએ હવે દસ વર્ષની સફર પૂર્ણ કરી છે. માત્ર પેમેન્ટ ટેક્નોલોજી તરીકે શરૂ થયેલી આ વ્યવસ્થા આજે ભારતના ડિજિટલ પેમેન્ટ ઇકોસિસ્ટમનો આધારસ્તંભ બની ગઈ છે.
90 હજાર ટ્રાન્ઝેક્શનથી શરૂ થઈ હતી UPIની સફર
UPIની શરૂઆતના આંકડા અને આજના આંકડાઓ વચ્ચેનો તફાવત ભારતની ડિજિટલ ક્રાંતિનું કદ દર્શાવે છે. ઑગસ્ટ 2016ના પ્રથમ મહિનામાં UPI મારફતે માત્ર 90 હજાર વ્યવહારો થયા હતા અને શરૂઆતના તબક્કામાં માત્ર 21 બેન્કો આ સિસ્ટમ સાથે જોડાયેલી હતી.
નાણાકીય વર્ષ 2016-17 દરમિયાન આખા વર્ષમાં UPI મારફતે આશરે 1.78 કરોડ વ્યવહારો નોંધાયા હતા. પરંતુ ત્યારબાદ સ્માર્ટફોનનો વધતો ઉપયોગ, બેન્કોની ભાગીદારી, સરળ પેમેન્ટ એપ્સ અને નાના-મોટા વેપારીઓ સુધી પહોંચેલા QR કોડે UPIના વિસ્તરણને અભૂતપૂર્વ ગતિ આપી.
FY 2016-17ના 1.78 કરોડ વાર્ષિક વ્યવહારોની સરખામણીએ FY 2025-26માં UPI ટ્રાન્ઝેક્શનની સંખ્યા વધીને 24,162 કરોડથી વધુ થઈ ગઈ. PIBના આંકડા પ્રમાણે આ લગભગ 13,000 ગણો ઉછાળો દર્શાવે છે.
₹0.07 લાખ કરોડથી ₹314 લાખ કરોડ સુધી પહોંચ્યું ટ્રાન્ઝેક્શન મૂલ્ય
UPIની સફળતા માત્ર ટ્રાન્ઝેક્શનની સંખ્યા સુધી મર્યાદિત નથી. તેના માધ્યમથી ટ્રાન્સફર થતી કુલ રકમમાં પણ ઐતિહાસિક વધારો થયો છે.
FY 2016-17 દરમિયાન UPI મારફતે થયેલા વ્યવહારોનું કુલ મૂલ્ય આશરે ₹0.07 લાખ કરોડ હતું. FY 2025-26માં આ આંકડો વધીને લગભગ ₹314 લાખ કરોડ સુધી પહોંચી ગયો. એટલે કે એક દાયકામાં ટ્રાન્ઝેક્શન વેલ્યૂમાં 4,000 ગણાથી પણ વધુનો વધારો નોંધાયો.
આ આંકડા દર્શાવે છે કે UPI હવે માત્ર એક મોબાઇલ પેમેન્ટ વિકલ્પ નથી, પરંતુ ભારતીય અર્થતંત્રના રોજિંદા નાણાકીય વ્યવહારોનું મહત્ત્વપૂર્ણ માળખું બની ગયું છે.
દરરોજ સરેરાશ 66 કરોડ UPI ટ્રાન્ઝેક્શન
UPIની વૃદ્ધિ 2026માં પણ સતત આગળ વધી રહી છે. વર્ષ 2026 દરમિયાન UPI પર દરરોજ સરેરાશ 66 કરોડ વ્યવહારો થઈ રહ્યા છે.
જુલાઈ 2026માં એક જ મહિનામાં 2,366 કરોડ UPI ટ્રાન્ઝેક્શન નોંધાયા, જે તેના દસ વર્ષના ઇતિહાસનો સૌથી મોટો માસિક આંકડો છે. મે 2026માં પહેલી વખત માસિક UPI ટ્રાન્ઝેક્શન 2,300 કરોડના સ્તરને પાર કરી ગયા હતા.
આ આંકડાની પાછળ કરોડો સામાન્ય ભારતીયોના નાના-મોટા વ્યવહારો રહેલા છે—ચા, દૂધ, શાકભાજી, પેટ્રોલ, ભોજન, રિક્ષા, દવાઓ, શોપિંગથી લઈને વ્યક્તિથી વ્યક્તિ પૈસા મોકલવા સુધી.
UPIની અસલી ક્રાંતિ: ₹500થી ઓછી ચુકવણી પણ થઈ ડિજિટલ
UPIની સૌથી મોટી સફળતાઓ પૈકી એક નાના મૂલ્યના વ્યવહારોનું ડિજિટાઇઝેશન છે. અગાઉ ડિજિટલ પેમેન્ટને મોટા વેપારીઓ, કાર્ડ મશીન અથવા શહેરી ગ્રાહકો સાથે જોડીને જોવામાં આવતું હતું. UPI અને QR કોડે આ સમીકરણ બદલી નાખ્યું.
FY 2025-26માં વ્યક્તિથી વેપારી એટલે કે P2M ટ્રાન્ઝેક્શન કુલ UPI વોલ્યુમના 63 ટકા રહ્યા. તેમાં પણ 86 ટકા P2M વ્યવહારો ₹500થી ઓછી રકમના હતા.
આ આંકડો બતાવે છે કે UPIની સફળતા માત્ર મોટા ટ્રાન્ઝેક્શનથી નથી આવી. દેશભરમાં ચાની લારી, કરિયાણાની દુકાન, ફળ-શાકભાજીના વેપારી અને નાના સર્વિસ પ્રોવાઇડર સુધી QR કોડ પહોંચવાથી ડિજિટલ ચુકવણી સામાન્ય ભારતીયના જીવનમાં પ્રવેશી છે.
P2P ટ્રાન્ઝેક્શનનું કુલ મૂલ્યમાં મોટું યોગદાન
એક તરફ નાના વેપારીઓને કરવામાં આવતા P2M વ્યવહારો સંખ્યાની દૃષ્ટિએ આગળ છે, તો બીજી તરફ P2P એટલે વ્યક્તિથી વ્યક્તિ ટ્રાન્ઝેક્શન કુલ UPI ટ્રાન્ઝેક્શન વેલ્યૂમાં લગભગ 71 ટકા હિસ્સો ધરાવે છે.
આ રીતે UPI બે જુદી જરૂરિયાતોને એકસાથે પૂરી કરે છે. એક તરફ ₹20, ₹50 કે ₹100 જેવી નાની દૈનિક ખરીદી માટે સરળ પેમેન્ટ સુવિધા આપે છે, જ્યારે બીજી તરફ વ્યક્તિઓ વચ્ચે મોટી રકમના તાત્કાલિક ટ્રાન્સફર માટે પણ તેનો ઉપયોગ થાય છે.
21થી વધીને 741 બેન્કો UPI સાથે જોડાઈ
UPIની સફળતામાં તેની interoperability એટલે કે વિવિધ બેન્કો અને એપ્લિકેશનો વચ્ચે સરળતાથી કામ કરવાની ક્ષમતા મહત્વપૂર્ણ રહી છે.
2016માં માત્ર 21 બેન્કો સાથે શરૂ થયેલી UPI વ્યવસ્થા સાથે જુલાઈ 2026 સુધીમાં 741 બેન્કો જોડાઈ ચૂકી હતી. તેમાં સરકારી બેન્કો, ખાનગી બેન્કો, સ્મોલ ફાઇનાન્સ બેન્કો, પેમેન્ટ બેન્કો અને સહકારી બેન્કોનો સમાવેશ થાય છે.
આ વિશાળ બેન્કિંગ નેટવર્કને કારણે UPI કોઈ એક બેન્ક કે એક એપ્લિકેશન પૂરતું મર્યાદિત ન રહીને સમગ્ર ડિજિટલ પેમેન્ટ ઇકોસિસ્ટમનું પ્લેટફોર્મ બની શક્યું છે.
વિશ્વના રિયલ-ટાઇમ પેમેન્ટમાં UPIનો લગભગ 49 ટકા હિસ્સો
ભારતમાં ઐતિહાસિક સફળતા મેળવ્યા બાદ UPI હવે વૈશ્વિક સ્તરે પણ ભારતની ડિજિટલ ક્ષમતાનું પ્રતીક બની રહ્યું છે.
PIB અનુસાર વર્ષ 2025માં વિશ્વના કુલ રિયલ-ટાઇમ પેમેન્ટ ટ્રાન્ઝેક્શન વોલ્યુમમાં UPIનો હિસ્સો આશરે 49 ટકા હતો. આંતરરાષ્ટ્રીય નાણાં ભંડોળ (IMF) દ્વારા પણ UPIને વિશ્વની સૌથી મોટી રિયલ-ટાઇમ પેમેન્ટ સિસ્ટમ તરીકે ઓળખવામાં આવી છે.
આ સફળતા દર્શાવે છે કે ભારતે માત્ર પોતાના નાગરિકો માટે ડિજિટલ પેમેન્ટ વ્યવસ્થા વિકસાવી નથી, પરંતુ મોટા પાયે ઉપયોગ કરી શકાય તેવું ડિજિટલ પબ્લિક ઇન્ફ્રાસ્ટ્રક્ચર મોડલ પણ વિશ્વ સમક્ષ મૂક્યું છે.
ભારતની સરહદ પાર 11 દેશોમાં UPIની હાજરી
ભારતમાં વિકસાવાયેલી UPI વ્યવસ્થા હવે આંતરરાષ્ટ્રીય સ્તરે પણ વિસ્તરી રહી છે. UAE, ફ્રાન્સ, ભૂટાન, શ્રીલંકા, નેપાળ, સિંગાપોર, મોરેશિયસ, કતર, કંબોડિયા, ગ્રીસ અને માલદીવ સહિત 11 દેશોમાં UPIની હાજરી થઈ ચૂકી છે.
વિદેશ પ્રવાસ કરતા ભારતીયો માટે સરળ ડિજિટલ પેમેન્ટ અને વિવિધ દેશો વચ્ચે પેમેન્ટ કનેક્ટિવિટી વધારવાની દિશામાં આ વિસ્તરણ મહત્ત્વપૂર્ણ માનવામાં આવે છે.
UPIની વૈશ્વિક સ્વીકૃતિ ભારતના Digital Public Infrastructure મોડલની વધતી અસરનું પણ ઉદાહરણ છે.
ભારતના ડિજિટલ વ્યવહારોમાં UPIનો 84 ટકા હિસ્સો
દસ વર્ષની સફરમાં UPI ભારતના ડિજિટલ પેમેન્ટ ક્ષેત્રમાં સૌથી પ્રભાવશાળી વ્યવસ્થાઓમાંથી એક બની ગયું છે. 2026 સુધીમાં દેશના ડિજિટલ વ્યવહારોના વોલ્યુમમાં તેનો હિસ્સો લગભગ 84 ટકા સુધી પહોંચી ગયો છે.
તેનો અર્થ એ છે કે UPI હવે કોઈ વૈકલ્પિક પેમેન્ટ પદ્ધતિ નહીં પરંતુ ભારતની ડિજિટલ અર્થવ્યવસ્થાના મુખ્ય પાયામાંનું એક બની ગયું છે.
નાનકડો QR કોડ બન્યો ભારતની ડિજિટલ ક્રાંતિનું પ્રતીક
UPIની દસ વર્ષની સફળતાને માત્ર 24,162 કરોડ ટ્રાન્ઝેક્શન, ₹314 લાખ કરોડના વ્યવહાર, 741 બેન્કો અથવા 11 દેશોના આંકડા સુધી મર્યાદિત કરીને જોવી યોગ્ય નહીં બને.
તેની સૌથી મોટી સફળતા એ છે કે ટેક્નોલોજી સામાન્ય માણસના જીવનમાં એટલી સરળતાથી ભળી ગઈ કે આજે ₹20નું પેમેન્ટ પણ ડિજિટલ કરવું અસામાન્ય લાગતું નથી.
દસ વર્ષ પહેલાં UPI એક નવી પેમેન્ટ સિસ્ટમ હતી. આજે તે ભારતની ટેક્નોલોજી, નાણાકીય સમાવેશ અને Digital Public Infrastructureની ક્ષમતાનું વૈશ્વિક ઉદાહરણ બની ગયું છે.
એક મોબાઇલ ફોન, સામે લાગેલો QR કોડ અને થોડી જ ક્ષણોમાં પૂર્ણ થતું પેમેન્ટ—દેખાવમાં આ એક નાનકડો વ્યવહાર છે. પરંતુ તેની પાછળ છેલ્લા દસ વર્ષમાં બદલાયેલા ભારતની એક વિશાળ ડિજિટલ કહાની છુપાયેલી છે.
અમારી યુટ્યુબ ચેનલને લાઈક, શેર અને સબસ્ક્રાઈબ કરશો
Like, Share and Subscribe our YouTube channel